Kosten und Abwicklung
Die Kosten nach einem Wasserschaden trägt bei Leitungswasser in aller Regel die Wohngebäudeversicherung des Eigentümers, den Hausrat die Hausratversicherung. Wie hoch sie ausfallen, hängt von Fläche, Bauteil, Trocknungsdauer und Wiederherstellung ab. STMB24 erstellt nach der Schadensaufnahme ein vollständiges Angebot und begleitet die Abwicklung bis zur Kostenübernahme.
- Kostenträger
- meist die GebäudeversicherungHausrat über die Hausratversicherung
- Angebot
- nach der Schadensaufnahmeversicherte Leistung und eigene Wünsche getrennt
- Abrechnung
- auf Wunsch direkt mit dem Versichererohne Vorleistung durch Sie
- Bei Ihnen bleibt
- die vereinbarte Selbstbeteiligungim Angebot gesondert ausgewiesen
- Unterlagen
- Fotos, Messwerte, Protokolleprüffähig aufbereitet
- Standorte
- Geesthacht, Grömitz
Wer die Kosten nach einem Wasserschaden trägt
Welche Versicherung zahlt, entscheidet sich an zwei Fragen: Woher kam das Wasser, und was wurde beschädigt? Am Gebäude, also an Wänden, Böden, Decken und fest verbauter Technik, greift bei einem Leitungswasserschaden die Wohngebäudeversicherung. Für Möbel, Teppiche, Kleidung und Geräte ist die Hausratversicherung zuständig. Beide Verträge laufen häufig bei verschiedenen Gesellschaften, und dann werden zwei Meldungen nötig.
Bruchschäden an Leitungen innerhalb des Gebäudes gehören nach den üblichen Bedingungen zum Schutz der Wohngebäudeversicherung. Wasser, das von außen kommt, ist eine eigene Kategorie und braucht den Zusatzbaustein für Elementarschäden, kurz Elementarversicherung. Eine Sturmflut bleibt selbst dann meist ausgenommen, was an der Küste regelmäßig für Enttäuschung sorgt.
Wer zur Miete wohnt, meldet einen Wasserschaden immer auch dem Vermieter, weil das Gebäude über dessen Vertrag läuft. Die eigene Hausratpolice bleibt davon unberührt und deckt die Einrichtung. Wurde der Schaden durch eine andere Partei im Haus verursacht, kommt deren private Haftpflicht ins Spiel.
Was eine Sanierung kostet
Was ein Wasserschaden kostet, lässt sich ehrlich erst nach der Schadensaufnahme sagen. Zwei Bäder mit demselben Schadensbild können sich in den Kosten deutlich unterscheiden, je nachdem, was unter dem Estrich liegt und wie lange das Wasser Zeit hatte. Seriös lässt sich vorher nur sagen, welche Faktoren die Kosten treiben:
- Ausmaß und Größe der betroffenen Fläche, Zahl der Räume
- Bauteil und Aufbau: schwimmender Estrich, Holzbalkendecke, massive Wand
- Dauer der Bautrocknung und Zahl der Geräte, dazu der Stromverbrauch
- Umfang des Rückbaus, etwa Fliesen, Türzargen, Einbauküche
- Schimmelbefall, der eine Abschottung nötig macht
- Qualität der Wiederherstellung und Ihre eigenen Wünsche
- Zugänglichkeit, Stockwerk und Möglichkeit, Material anzuliefern
Von allen Faktoren gibt häufig die Zeit bis zum ersten Anruf den größten Ausschlag, weniger die eingesetzte Technik. Wasser, das drei Tage in einer Dämmschicht steht, verlangt eine andere Sanierung als Wasser, das nach drei Stunden abgesaugt wird. Mit jeder Woche Verzögerung wachsen die Folgeschäden: Die Bausubstanz nimmt Schaden, und Schimmel breitet sich aus. Muss Schimmel entfernt werden, kommen weitere Arbeiten hinzu, und die Kosten steigen. Wer dagegen früh meldet, senkt die Kosten und verkürzt die Bauzeit.
Ablauf der Abwicklung
Zwischen Schadenmeldung und der Übernahme der Kosten für den Wasserschaden liegen mehrere Stationen. Wer sie kennt, weiß, worauf er gerade wartet, und kann nachfassen, wenn es hakt.
Von der Meldung bis zur Kostenübernahme
-
Schritt 1
Schaden melden
Sie informieren Ihre Versicherung, möglichst am selben Tag, und bekommen eine Schadennummer. Fotos vom Zustand vor dem Aufräumen sind das wichtigste Beweismittel.
-
Schritt 2
Schaden begrenzen
Maßnahmen gegen weitere Schäden dürfen Sie sofort veranlassen. Wasser abstellen, abpumpen, Möbel retten und die Trocknung starten gehören dazu.
-
Schritt 3
Aufnahme und Angebot
Wir messen, fotografieren und kalkulieren. Das Angebot trennt die versicherte Leistung von allem, was Sie darüber hinaus wünschen.
-
Schritt 4
Prüfung durch den Versicherer
Die Versicherung prüft die Unterlagen, oft über einen Regulierer vor Ort. Zu diesem Termin bringen wir unsere Messwerte und Fotos mit.
-
Schritt 5
Freigabe und Ausführung
Nach der Freigabe beginnen Rückbau, Bautrocknung und Wiederaufbau. Änderungen während der Arbeiten stimmen wir schriftlich ab.
-
Schritt 6
Abnahme und Abrechnung
Nach der gemeinsamen Abnahme geht die Rechnung an Sie oder auf Wunsch direkt an den Versicherer. Die Selbstbeteiligung bleibt bei Ihnen.
Die Dauer dieser Kette bestimmt selten das Handwerk. Sie hängt daran, wie schnell der Versicherer prüft und ob die Unterlagen vollständig sind. Genau dort setzt unsere Dokumentation an: Je weniger Rückfragen entstehen, desto früher liegt die Freigabe vor.
Das Angebot nach der Schadensaufnahme
Unser Angebot zu den Kosten für den Wasserschaden listet alle nötigen Arbeiten in der Reihenfolge, in der sie ausgeführt werden, mit Mengen und Einzelpreisen. Zwei Bereiche sind sauber getrennt: was zum versicherten Schaden gehört, und was Sie sich zusätzlich wünschen. Der Versicherer bekommt damit eine prüffähige Grundlage, und Sie wissen vor dem ersten Handgriff, welcher Anteil bei Ihnen bleibt.
Dazu gehören die Unterlagen, die den Schaden belegen: Fotos vom Zustand, Feuchtemesswerte an markierten Punkten, bei unklarer Quelle der Ortungsbericht, später das Trocknungsprotokoll samt Zählerständen. Diese Mappe ist der Grund, warum viele Vorgänge bei uns ohne Rückfrage durchlaufen.
Selbstbeteiligung, Zeitwert und Neuwert
Drei Begriffe entscheiden darüber, wie viel Geld am Ende tatsächlich fließt. Die Selbstbeteiligung ist der im Vertrag vereinbarte Anteil, der in jedem Fall bei Ihnen bleibt. Die Versicherung zieht ihn von der Erstattung ab, in unserem Angebot steht er offen ausgewiesen, damit niemand überrascht wird.
Beim Hausrat wird oft zum Neuwert ersetzt, also zu dem Betrag, den eine gleichwertige Neuanschaffung kostet. Am Gebäude gilt in vielen Verträgen ebenfalls der Neuwert, sofern tatsächlich wiederhergestellt wird. Wer stattdessen eine Auszahlung wählt, bekommt häufig nur den Zeitwert, also den Wert unter Berücksichtigung von Alter und Abnutzung.
Ein weiterer Punkt betrifft Unterversicherung. Wurde die Versicherungssumme über Jahre nicht angepasst, kürzt die Versicherung die Leistung anteilig, selbst wenn der Schaden klein ist. Ein Blick in die Police lohnt sich deshalb vor dem Schaden, nicht danach.
Eigene Wünsche bei der Wiederherstellung
Eine Sanierung ist die Gelegenheit, etwas besser zu machen als vorher: ein anderer Bodenbelag, eine bodengleiche Dusche, neue Türen, eine geänderte Aufteilung im Bad. Die Versicherung ersetzt den Zustand von vorher, alles darüber hinaus zahlen Sie selbst. Wir weisen diesen Anteil getrennt aus, damit die Abrechnung mit dem Versicherer sauber bleibt.
Bei Auswahl und Bemusterung helfen unsere Projektleiter, von Wandfarben und Bodenbelägen über Fliesen bis zu Sanitärobjekten und Küchen. Weil alle Gewerke im Haus sind, lässt sich ein Wunsch auch noch während der Bauzeit einplanen, ohne dass die übrigen Arbeiten stehen bleiben.
Direkte Abrechnung ohne Vorleistung
Viele Kunden möchten nicht in Vorkasse treten. Auf Wunsch rechnen wir unsere Leistungen daher unmittelbar mit Ihrem Versicherer ab, nachdem die Freigabe vorliegt. Sie unterschreiben dafür eine Abtretung, und der Zahlungsverkehr läuft anschließend zwischen den Unternehmen. Bei Ihnen bleibt nur die Selbstbeteiligung und der Anteil für Ihre eigenen Wünsche.
Kommt es zum Streit über die Höhe, liefern wir die fachliche Begründung: welches Bauteil in welchem Zustand war, warum ein Material ausgebaut werden musste, wie lange die Trocknung technisch nötig war. Über die Leistungspflicht entscheidet der Versicherer, eine rechtliche Beratung dürfen wir nicht erbringen, und dafür gibt es Fachanwälte und Verbraucherzentralen.
Mieter, Eigentümer und Hausverwaltungen
Als Mieter melden Sie den Schaden in Ihrer Wohnung dem Vermieter und Ihrer Hausratversicherung. Die Beauftragung der Sanierung läuft über den Eigentümer, weil dessen Gebäudeversicherung zahlt. Wir stimmen den Ablauf mit beiden Seiten ab und geben Ihnen Bescheid, bevor wir kommen.
Eigentümer und Verwaltungen bekommen von uns die vollständige Mappe je Einheit. Bei einem Schaden über mehrere Wohnungen ordnen wir die Positionen den Einheiten zu, damit die Abrechnung mit Versicherung und Eigentümergemeinschaft nachvollziehbar bleibt. Die Wiederherstellung nach einem Wasserschaden übernehmen wir im ganzen Einsatzgebiet bis nach Berlin, den Notruf erreichen Sie rund um die Uhr.
Vor Kosten und Abwicklung steht das Aufmaß
-
Mit den Musterkatalogen werden Material und Ausstattung vor dem Angebot ausgewählt -
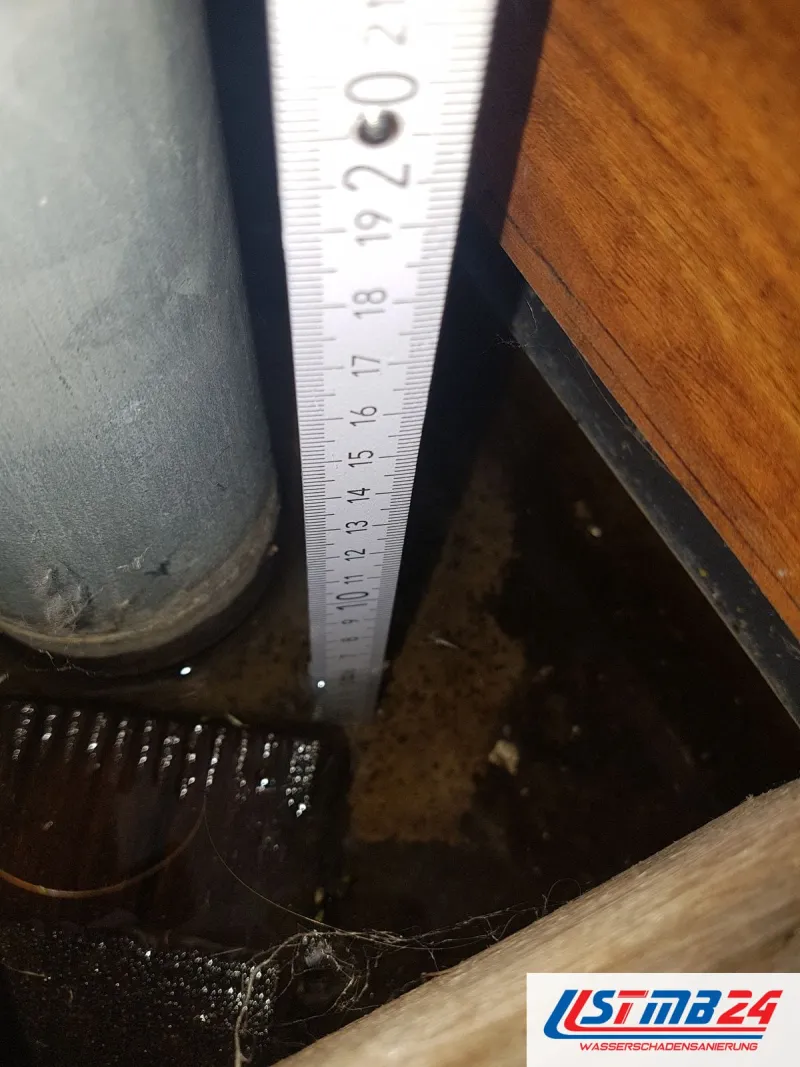
Gemessene Werte im Schadensbereich sind die Grundlage jeder Kostenschätzung -
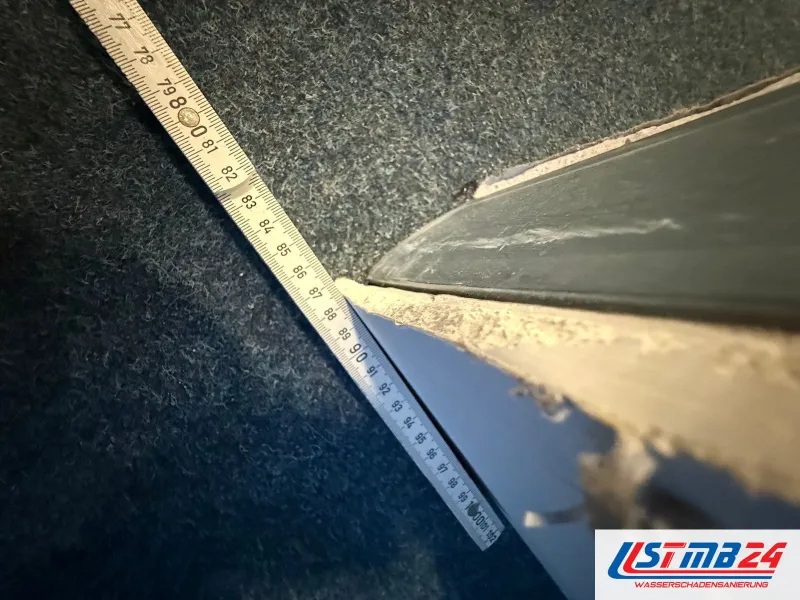
Jeder Meter Belag, der raus muss, wird gemessen und steht später im Angebot -
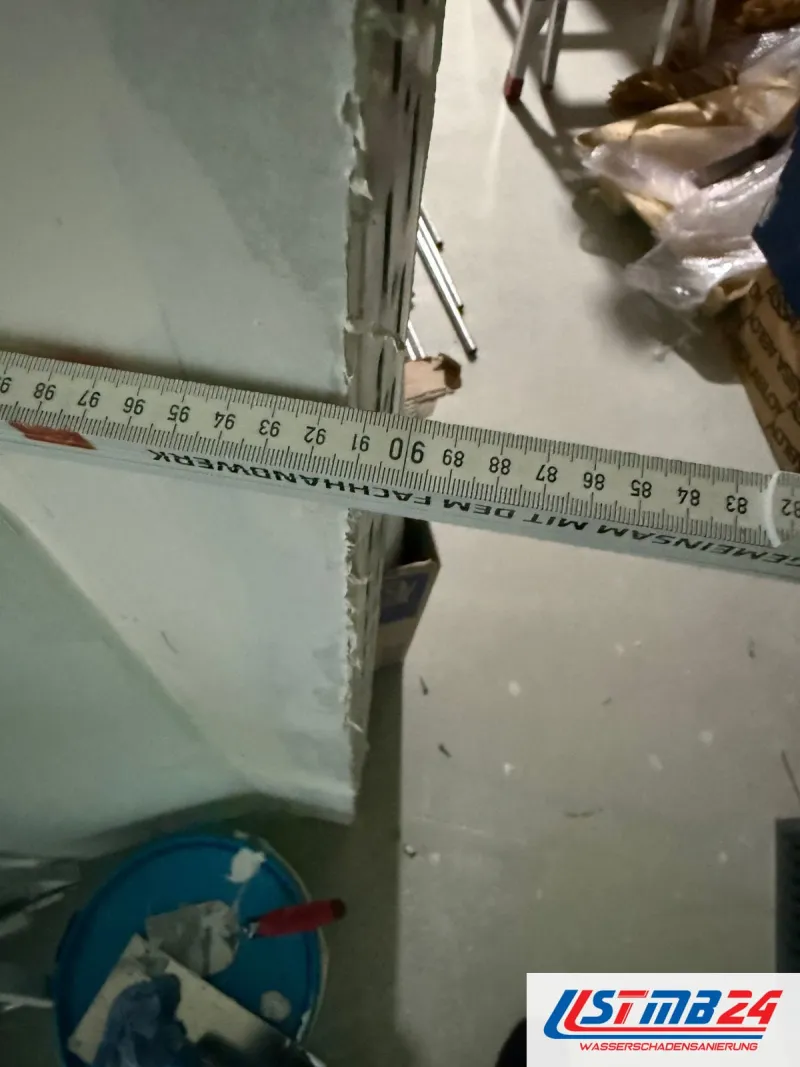
Maße vom Bau ersetzen Schätzungen, so passen Angebot und Abrechnung zusammen -
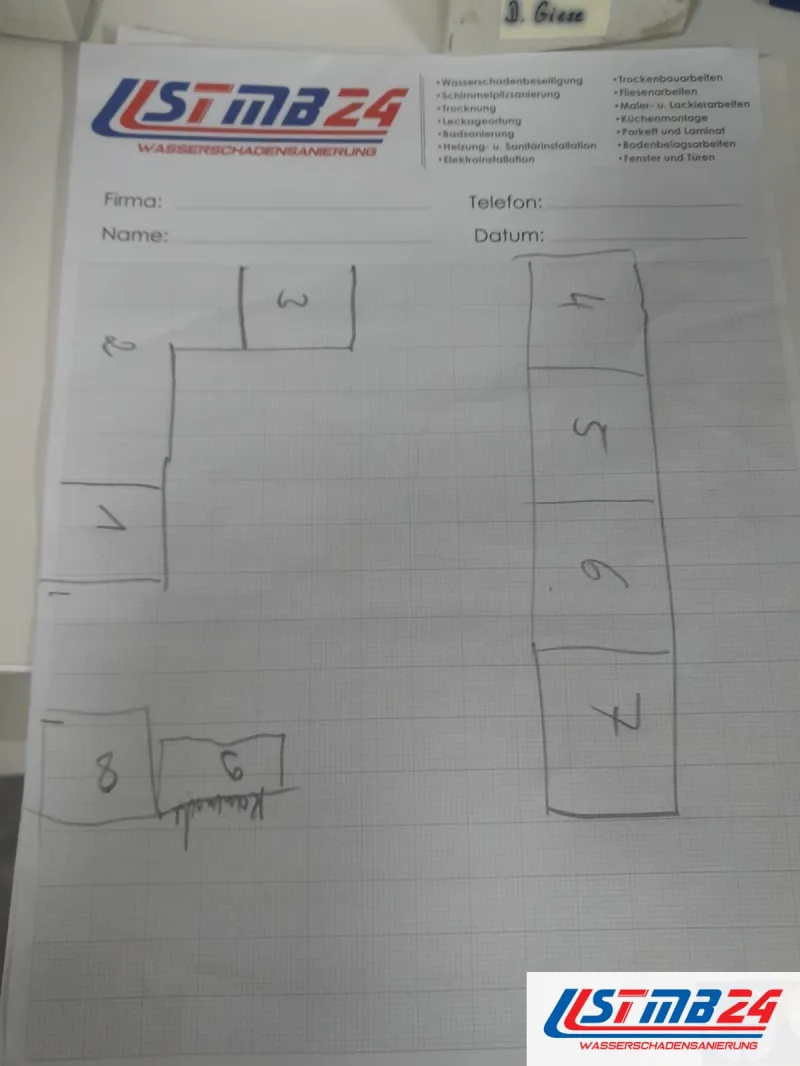
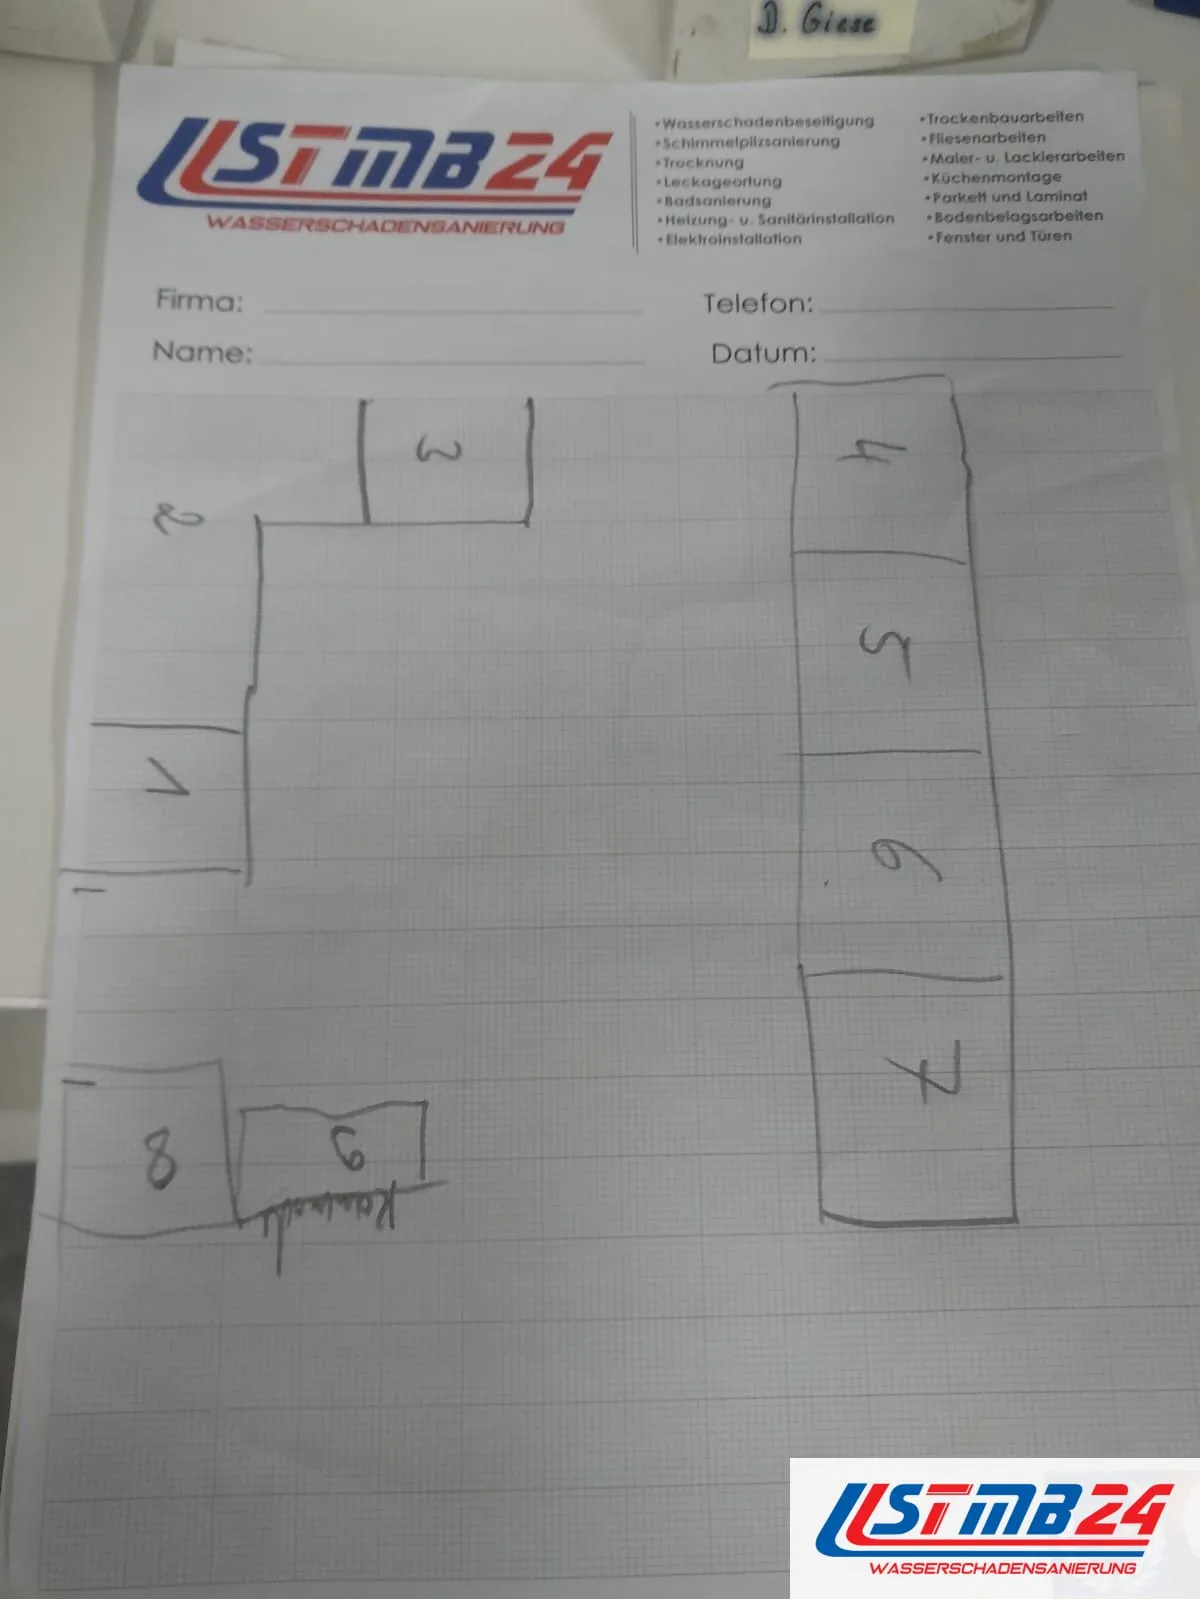
Die Skizze legt fest, welche Teile ersetzt werden, danach richtet sich das Angebot -
Jedes Maß kommt ins Aufmaßblatt, daraus ergeben sich die Mengen im Angebot
Schnelle Hilfe rund um die Uhr
Ein geplatztes Rohr, ein Wassereinbruch oder ein übergelaufener Keller? Wir sind sofort für Sie da, 24 Stunden am Tag, 7 Tage die Woche.
Kosten und Abwicklung: häufige Fragen
Wer zahlt bei einem Wasserschaden?
Bei Leitungswasser zahlt das Gebäude die Wohngebäudeversicherung des Eigentümers, die Einrichtung die Hausratversicherung des Bewohners. Kam das Wasser von außen, etwa nach Starkregen, greift nur ein Vertrag mit dem Baustein Elementarschäden. Hat eine andere Partei im Haus den Schaden verursacht, etwa aus der Wohnung darüber, wird deren Haftpflichtversicherung herangezogen.
Was kostet die Sanierung nach einem Wasserschaden?
Der Preis richtet sich nach Fläche, Bauteil, Dauer der Trocknung und Umfang der Wiederherstellung. Ein feuchter Streifen an einer Wand liegt in einer ganz anderen Größenordnung als eine durchnässte Geschossdecke mit ausgebautem Bad. Nach der Schadensaufnahme erstellen wir ein vollständiges Angebot mit Mengen und Einzelpreisen, vorher wäre jede Zahl geraten.
Muss ich in Vorleistung gehen?
Nein, sofern Sie die direkte Abrechnung wünschen. Nach der Freigabe durch den Versicherer unterschreiben Sie eine Abtretung, und wir rechnen unsere Leistungen unmittelbar mit der Gesellschaft ab. Bei Ihnen verbleiben dann die vereinbarte Selbstbeteiligung und der Anteil für Wünsche, die über die Wiederherstellung des alten Zustands hinausgehen.
Darf ich mit den Arbeiten beginnen, bevor die Versicherung geprüft hat?
Alles, was den Schaden begrenzt, dürfen Sie sofort veranlassen und sind dazu sogar verpflichtet: Wasser abstellen, abpumpen, Möbel in Sicherheit bringen, bei drohenden Folgeschäden die Trocknung starten. Rückbau und Wiederaufbau warten besser auf die Freigabe. Fotografieren Sie in jedem Fall vorher, sonst fehlt später der Nachweis.
Zahlt die Versicherung auch den Strom der Trocknungsgeräte?
Bei einem gedeckten Schaden in aller Regel ja, denn der Verbrauch gehört zum Schaden. Beim Aufbau und beim Abholen lesen wir die Zähler der Geräte ab und weisen den Verbrauch getrennt aus. Als Mieter geben Sie diesen Nachweis an den Vermieter weiter, denn erstattet wird über den Vertrag des Gebäudes.
Was bedeutet Selbstbeteiligung bei einem Wasserschaden?
Die Selbstbeteiligung ist der Betrag, den Sie laut Vertrag bei jedem Schadensfall selbst tragen. Sie wird von der Erstattung abgezogen, unabhängig davon, wie hoch der Schaden insgesamt ausfällt. In unserem Angebot weisen wir sie gesondert aus, damit Sie von Anfang an wissen, welcher Betrag bei Ihnen verbleibt.
Die Versicherung will einen anderen Betrieb schicken. Muss ich zustimmen?
Die Wahl des Betriebs liegt grundsätzlich bei Ihnen als Auftraggeber, der Versicherer darf Empfehlungen aussprechen. Über Einzelheiten Ihres Vertrags und über strittige Fälle informieren Sie am besten eine Verbraucherzentrale oder einen Fachanwalt. Wir liefern die fachlichen Unterlagen, damit Ihre Entscheidung auf Messwerten und Fotos beruht.
Wie lange dauert es, bis die Versicherung zahlt?
Das hängt von der Versicherung und von der Vollständigkeit der Unterlagen ab. Eine Freigabe für dringende Maßnahmen kommt oft innerhalb weniger Tage, die abschließende Zahlung nach der Schlussrechnung. Fehlen Fotos, Messwerte oder eine nachvollziehbare Kalkulation, verlängert jede Rückfrage den Vorgang, und genau das versuchen wir mit unserer Dokumentation zu verhindern.
Wer für Sie zuständig ist
Weitere Leistungen im Schadensfall
Wasserschadensanierung
Schnelle Hilfe bei Wasserschäden: zeitnahe Schadensaufnahme, Ursachenklärung und persönliche Beratung vor Ort, bei akuten Schäden rund um die Uhr.
Leckageortung
Zerstörungsfreie Ortung von Leckagen an Rohrleitungen mit Akustik, Tracergas, Thermografie und Endoskopie. Mit Bericht und Bilddokumentation für die Versicherung.
Schimmelpilzsanierung
Fachgerechte Beseitigung von Schimmelbefall nach dem Leitfaden für Schimmelpilzsanierung, inklusive kompletter Wiederherstellung der betroffenen Räume.
Feuchtigkeitsmessung
Wir messen Feuchtigkeit in Mauerwerk, Bodenbelägen und Dämmung, grenzen die Schadenstelle ein und verfolgen den Trocknungsverlauf bis zur normalen Ausgleichsfeuchte.
Dokumentation
Messprotokolle, Bilddokumentation, Einsatzberichte und Energieübersicht: alle Vorgänge sauber dokumentiert, zur Vorlage bei Gutachtern und Versicherungen.
Trocknungsgerät mieten
Moderner Maschinenpark zum Verleih, mit Beratung durch unser Fachpersonal zum passenden Gerät und Verfahren.
Ursachen von Wasserschäden
Vom Rohrbruch bis zum schleichenden Leck: welche Ursachen hinter Wasserschäden stecken und warum versteckte Schäden oft erst spät auffallen.
Sofortmaßnahmen bei Wasserschäden
Vom Abpumpen des Wassers bis zur Notreparatur: was wir bei akuten Wasserschäden sofort tun und was Sie selbst tun können, bevor wir da sind.