
Leitungswasserschaden
Auch: LW-Schaden, Nässeschaden
Ein Leitungswasserschaden entsteht, wenn Wasser bestimmungswidrig aus der Hausinstallation oder einer angeschlossenen Anlage austritt und Gebäude oder Einrichtung durchnässt.[1] Dazu zählen Zu- und Ableitungen, Schläuche, angeschlossene Geräte, die Heizung, eine Klimaanlage, ein Wasserbett oder ein Aquarium.[1] Versichert wird er über die Wohngebäudeversicherung für das Haus und über die Hausratversicherung für die Einrichtung. Ob ein Schaden darunter fällt, entscheidet die Herkunft des Wassers.
 Von Andre Wengorra
So zählt ein Leitungswasserschaden

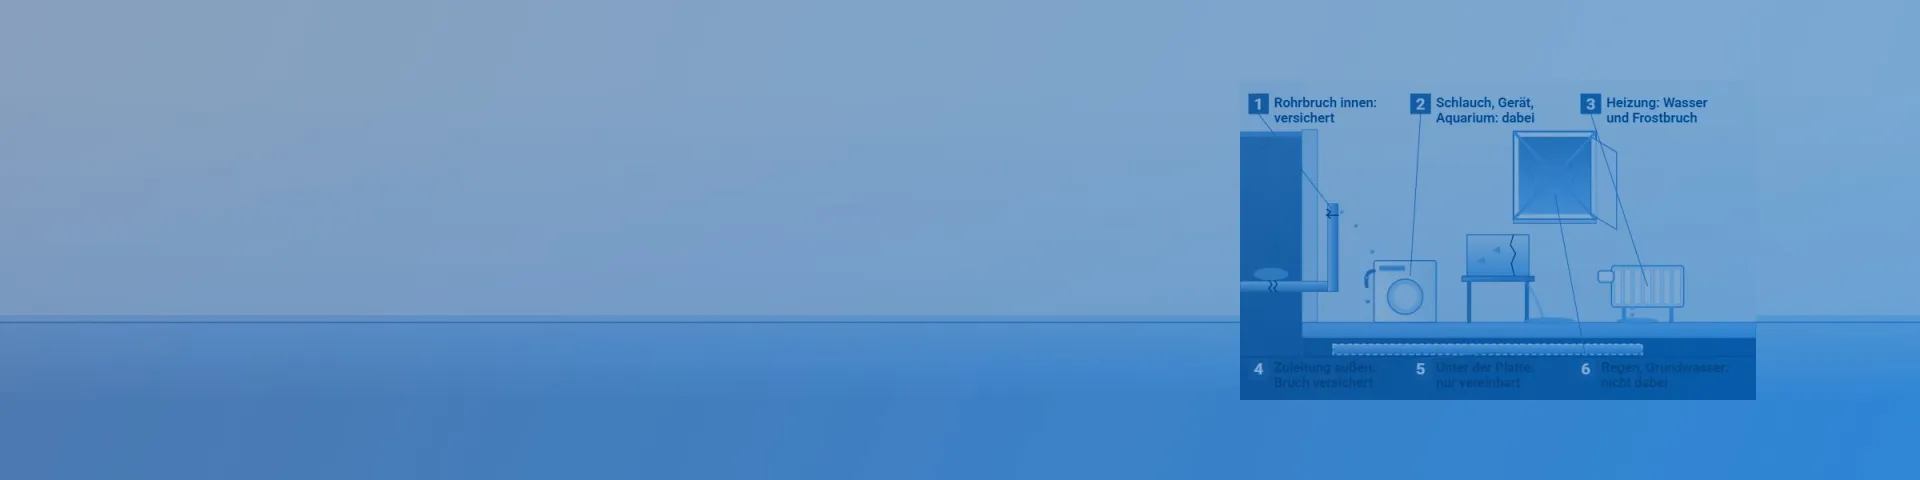
Schematische Darstellung eines Hauses im Schnitt mit gebrochener Zuleitung im Garten, spritzendem Rohrbruch in der Wand, tropfendem Waschmaschinenschlauch, gerissenem Aquarium, tropfendem Heizkörper, Grundleitung unter der Bodenplatte und durchgestrichenem Regen durch das offene Fenster. Die Nummern folgen von den versicherten Quellen über die Grenzen bis zu den Ausschlüssen.
- Rohrbruch innen: versichert: Innerhalb von Gebäuden sind frostbedingte und sonstige Bruchschäden an Rohren der Wasser- und Gasversorgung, von Heizungs- und Klimaanlagen, Lösch- und Berieselungsanlagen und der Regenentwässerung versichert. Zum Inneren zählt der ganze Baukörper bis hinunter zur Bodenplatte, Rohre einer Solarheizung auf dem Dach ebenso.
- Schlauch, Gerät, Aquarium: dabei: Leitungswasser ist Wasser, das bestimmungswidrig aus Zu- und Ableitungen, Schläuchen, angeschlossenen Geräten, der Heizung, einer Klimaanlage, einem Wasserbett oder einem Aquarium austritt. Der tropfende Waschmaschinenschlauch und das gerissene Aquarium gehören dazu.
- Heizung: Wasser und Frostbruch: Betriebsflüssigkeiten aus Heizungs- oder Klimaanlagen und Wasserdampf gelten ebenfalls als Leitungswasser. An Installationen wie Heizkörpern, Heizkesseln, Waschbecken, Toiletten und Armaturen zählen nach dem Muster nur frostbedingte Bruchschäden.
- Zuleitung außen: Bruch versichert: Außerhalb von Gebäuden deckt das Muster Bruchschäden an Zuleitungsrohren der Wasserversorgung und an Rohren von Heizungs- oder Klimaanlagen, soweit der Versicherungsnehmer die Gefahr trägt und sie das Gebäude versorgen oder auf dem Grundstück liegen.
- Unter der Platte: nur vereinbart: Rohre und Installationen unterhalb der Bodenplatte sind nur versichert, wenn das eigens vereinbart ist. Das betrifft Grundleitungen unter der Platte, ein Blick in den Versicherungsschein klärt, ob sie eingeschlossen wurden.
- Regen, Grundwasser: nicht dabei: Nicht versichert sind Schäden durch Plansch- oder Reinigungswasser, Schwamm und Hausfäulepilze sowie durch Grundwasser, Gewässer, Überschwemmung, Witterungsniederschläge oder einen dadurch verursachten Rückstau. Der Regen durch das offene Fenster ist darum durchgestrichen.
Was die Musterbedingungen als Leitungswasser zählen
Die Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft für die Wohngebäudeversicherung, die VGB 2022 im Wohnflächenmodell, fassen unter der Gefahr Leitungswasser drei Fälle zusammen: Leitungswasserschäden, Bruchschäden innerhalb von Gebäuden und Bruchschäden außerhalb von Gebäuden.[1] Als Leitungswasser gelten dort auch Betriebsflüssigkeiten aus Heizungs- oder Klimaanlagen und Wasserdampf, ausgenommen Flüssigkeiten, die zur Energieerzeugung bestimmt sind.[1] Mitversichert ist Wasser, das aus innen verlaufenden Rohren der Regenentwässerung bestimmungswidrig austritt, und für diesen Fall gilt der Ausschluss für Witterungsniederschläge ausdrücklich nicht.[1]
Innerhalb von Gebäuden sind frostbedingte und sonstige Bruchschäden an Rohren der Wasser- und Gasversorgung, von Heizungs- und Klimaanlagen, von Lösch- und Berieselungsanlagen und der Regenentwässerung versichert, solange die Rohre kein Bauteil eines Heizkessels, Boilers oder einer vergleichbaren Anlage sind.[1] An Installationen wie Bade- und Duscheinrichtungen, Waschbecken, Toiletten, Armaturen, Heizkörpern, Heizkesseln und Boilern zählen nach dem Muster nur frostbedingte Bruchschäden.[1]
Als innerhalb des Gebäudes gilt der gesamte Baukörper einschließlich der Bodenplatte, und Rohre einer Solarheizung auf dem Dach werden ebenso behandelt.[1] Rohre und Installationen unterhalb der Bodenplatte sind nur versichert, wenn das eigens vereinbart ist.[1] Das betrifft Grundleitungen, die unter der Bodenplatte verlegt sind, und ein Blick in den eigenen Versicherungsschein klärt, ob sie eingeschlossen wurden.
Außerhalb von Gebäuden deckt das Muster Bruchschäden an Zuleitungsrohren der Wasserversorgung und an Rohren von Heizungs- oder Klimaanlagen, soweit der Versicherungsnehmer die Gefahr für diese Rohre trägt und sie versicherte Gebäude versorgen oder auf dem Versicherungsgrundstück liegen.[1] Für Zuleitungen, die andere Gebäude versorgen oder außerhalb des Grundstücks verlaufen, ist die Entschädigung je Versicherungsfall auf einen vereinbarten Betrag begrenzt.[1]
Nach Teil A, A 4.1 bis A 4.4 der VGB 2022 im Wohnflächenmodell, Stand Juni 2026.[1]
Was vom Leitungswasserschaden ausgenommen bleibt
Die Ausschlüsse greifen nach dem Muster ohne Rücksicht auf mitwirkende Ursachen.[1] Nicht versichert sind Schäden durch Plansch- oder Reinigungswasser, durch Schwamm und alle Arten von Hausfäulepilzen sowie durch Grundwasser, stehendes oder fließendes Gewässer, Überschwemmung, Witterungsniederschläge oder einen dadurch verursachten Rückstau.[1]
Ebenfalls ausgenommen sind Erdbeben, Schneedruck, Lawinen und Vulkanausbruch, Erdsenkung und Erdrutsch, es sei denn, Leitungswasser hat die Senkung oder den Rutsch verursacht, außerdem Brand, Blitzschlag, Explosion, Sturm und Hagel.[1] Wasser aus Sprinklern oder Berieselungsdüsen zählt nicht, wenn sie wegen eines Brandes, einer Druckprobe oder wegen Umbauten und Reparaturen am Gebäude oder an der Anlage ausgelöst wurden.[1]
Gebäude oder Gebäudeteile, die noch nicht bezugsfertig sind, sind samt den Sachen darin nicht gegen Leitungswasser versichert.[1] Für einen Neubau oder einen Gebäudeteil im Umbau heißt das: Tritt dort vor der Bezugsfertigkeit Wasser aus, greift diese Deckung nicht.
Überschwemmung und Rückstau gehören nach den Verbraucherzentralen zu den Elementarschäden, gegen die sich ein Zusatzschutz vereinbaren lässt, zusammen mit Erdbeben, Erdsenkung, Erdrutsch, Schneedruck, Lawinen und Vulkanausbruch.[2] Drückt nach einem Starkregen Wasser aus dem Kanal in den Keller, ist das also kein Leitungswasserschaden, auch wenn es aus dem Bodenablauf kommt.[1]
Rohrbruch und Nässeschaden in der Rechtsprechung
Was ein Rohrbruch ist, hat das Oberlandesgericht Hamm in einem Beschluss vom 11.03.2016 zusammengefasst: Ein Rohrbruch setzt stets eine Substanzverletzung im Material der Leitung voraus.[3] Verschieben sich für sich intakte Anschlüsse oder lösen sie sich und tritt dadurch Flüssigkeit aus, liegt nach dem Senat kein Rohrbruch vor, und er stützt sich dabei auf Entscheidungen der Oberlandesgerichte Koblenz, Bamberg und Düsseldorf.[3]
Im entschiedenen Fall hatte sich an einer Solarheizung ein Anschlussschlauch von einem kühlmittelführenden Rohrstück gelöst, Sauerstoff war in das System gelangt und hatte die Kollektoren beschädigt.[3] Der Senat verneinte einen Leitungswasserschaden, weil der Schaden durch den eingedrungenen Sauerstoff entstanden war und die Deckung für Nässeschäden nur Schäden durch Durchfeuchtung erfasst, keine Schäden, die entstehen, weil die Flüssigkeit im System fehlt.[3]
Für den Rohrbruch selbst verwies das Gericht darauf, dass sich die Deckung nach den damaligen Bedingungen nur auf den Bruchschaden als solchen erstreckt.[3] Nässeschaden und Bruchschaden sind zwei getrennte Fragen: ob Leitungswasser ausgetreten ist und ob das Rohr gebrochen ist. Ein abgerutschter Schlauch kann einen versicherten Nässeschaden auslösen, ein Bruchschaden am Anschluss ist er nach dieser Rechtsprechung nicht.
Die undichte Duschfuge vor dem Bundesgerichtshof
Der Bundesgerichtshof hat am 20.10.2021 entschieden, dass der Wohngebäudeversicherer nicht für Nässeschäden aufgrund einer undichten Fuge zwischen einer Duschwanne und einer angrenzenden Wand einzustehen hat, bezogen auf Teil A § 3 Nr. 3 der VGB 2008.[4] Vorinstanzen waren das Landgericht Aschaffenburg mit einer Entscheidung vom 04.12.2019 und das Oberlandesgericht Bamberg mit einer vom 27.08.2020.[4]
Das Berufungsgericht hatte die Dusche als Ganzes der wasserführenden Einrichtung zugerechnet.[4] Der Bundesgerichtshof folgte dem nicht: Ein Versicherungsnehmer werde Duschwanne, Fugen, angrenzende Wände und die übrigen Bauteile einer Dusche nicht als einheitliche Einrichtung verstehen, die über Duschkopf und Abwasserleitung mit dem Rohrsystem verbunden ist.[4] Eine undichte Fuge weist nach dem Urteil keine Verbindung mit dem Rohrsystem auf, und damit fehlt die Voraussetzung, dass das Wasser aus einer mit dem Rohrsystem verbundenen Einrichtung ausgetreten ist.[4]
Für das Bad ergibt sich daraus eine klare Trennung. Tritt Wasser aus dem Zulauf, dem Geruchsverschluss oder dem Ablaufrohr aus, ist es Leitungswasser im Sinne der Bedingungen.[1] Dringt Duschwasser durch eine undichte Fuge in den Aufbau, muss die Wohngebäudeversicherung nach dieser Entscheidung nicht zahlen.[4] Wie die Abdichtung unter den Fliesen aufgebaut sein muss, damit es so weit nicht kommt, beschreibt der Begriff Abdichtung im Verbund.
Woher Leitungswasserschäden kommen
Das IFS in Kiel, ein Institut der öffentlichen Versicherer für Schadenverhütung und Schadenforschung, erfasst seine Untersuchungen zu Leitungswasserschäden in einer Schadendatenbank und wertet für die Statistik 2025 die Jahre 2016 bis 2025 aus.[5] Nahezu 40 Prozent der untersuchten Schäden gehen danach auf Installations- und Montagefehler zurück.[5] Repräsentativ für das gesamte Schadengeschehen ist die Statistik nach dem Institut nicht, weil die Auftraggeber bestimmen, welche Fälle es untersucht.[5]
Neben den Ursachen wertet das Institut aus, an welchen Baugruppen es zum Versagen kommt, getrennt nach Rohrbruch, Schläuchen, Verbindungen und Dichtungen, Geräten und Bauteilen, Armaturen und Anlagen, und welche Installationen betroffen sind: Heizung, Abwasser und Regenwasser, Trinkwasser und Warmwasser.[5]
Die Verbraucherzentralen nennen Rohrbrüche und geplatzte Schläuche an Wasch- und Geschirrspülmaschinen als typische Ursachen, für die Versicherer einstehen, dazu Frostschäden an sanitären Anlagen.[2] Wo ein Rohr bricht, ist von außen oft nicht zu sehen, und bevor ein Estrich geöffnet wird, zeigt die Leckageortung die Stelle.
Gebäude, Hausrat und Mietwohnung beim Leitungswasserschaden
Die Wohngebäudeversicherung ersetzt nach dem Muster bei beschädigten Gebäuden die erforderlichen Reparaturkosten zum Zeitpunkt des Versicherungsfalls und eine Wertminderung, die durch die Reparatur nicht ausgeglichen wird, höchstens bis zum Versicherungswert.[1] Dazu kommen Kosten, die infolge des Versicherungsfalls erforderlich und tatsächlich angefallen sind, etwa für Aufräumen und Abbruch, für das Bewegen und Schützen anderer Sachen, für den Verlust von Wasser samt Mehrkosten für Abwasser und für ein Hotel, wenn die ständig bewohnte Wohnung unbewohnbar geworden ist.[1] Diese Kosten ersetzt das Muster jeweils bis zu einem vereinbarten Betrag.[1]
Die Hausratversicherung ersetzt die Einrichtung und nach den Verbraucherzentralen auch Folgekosten, darunter bei Leitungswasserschäden in gemieteten Räumen die Reparatur von Bodenbelägen, Innenanstrichen und Tapeten.[2] Hotelkosten übernimmt sie nach derselben Quelle ohne Nebenkosten, in der Regel bis zu 100 Tage und begrenzt auf ein Tausendstel der Versicherungssumme je Tag.[2]
Wer als Mieter oder Eigentümer einen Schaden in der Wohnung darunter verursacht, braucht für fremde Sachen die Haftpflichtversicherung. Gebäude- und Hausratversicherung decken nur die eigenen Sachen des Versicherungsnehmers, und bei einem Schaden über zwei Stockwerke sind deshalb oft mehrere Verträge beteiligt.
Wie wir einen Leitungswasserschaden aufnehmen
Am Anfang steht die Frage nach der Herkunft des Wassers. Wir orten, bevor wir öffnen, und halten fest, ob das Wasser aus einem Rohr, einem Schlauch, einer Armatur, einer Fuge oder als Kondensat aus der Raumluft kam, denn davon hängt ab, welcher Vertrag trägt.
Beschädigte Teile wie ein gerissener Schlauch, ein korrodiertes Rohrstück oder eine undichte Verbindung bewahren wir auf, bis der Versicherer sie gesehen hat. Fotos vom Austrittsort, Messwerte der Durchfeuchtung und der Tag der Entdeckung gehören in die Schadendokumentation, auf der später die Regulierung aufbaut.
Liegt die Ursache in einer Fuge oder in der Abdichtung, sagen wir das offen, bevor gebaut wird. Dann lässt sich mit dem Versicherer klären, welche Arbeiten er übernimmt und welche als Instandsetzung beim Eigentümer bleiben, und die Wasserschadensanierung beginnt ohne offene Frage zur Kostenübernahme.
24h-Notruf, auch am Wochenende und an Feiertagen
Wasser im Haus? Rufen Sie jetzt an.
Wir klären die Lage am Telefon und kommen zur Schadensaufnahme.
Belege
Quellen
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Allgemeine Wohngebäude Versicherungsbedingungen (VGB 2022, Wohnflächenmodell), Musterbedingungen. Stand Juni 2026, Teil A, A 4 (S. 6 bis 8), A 11 (S. 13 und 14) und A 17.1 (S. 18). Abgerufen am 24.09.2026. ↑1↑2↑3↑4↑5↑6↑7↑8↑9↑10↑11↑12↑13↑14↑15↑16↑17↑18↑19↑20↑21↑22
- Verbraucherzentralen, Portal verbraucherzentrale.de: Hausratversicherung: Auf den Wert der Einrichtung kommt’s an. Abgerufen am 24.09.2026. ↑1↑2↑3↑4
- Justiz Nordrhein-Westfalen, Rechtsprechungsdatenbank NRWE: OLG Hamm, Beschluss vom 11.03.2016, 20 U 221/15. Randnummern 7 bis 12. Abgerufen am 24.09.2026. ↑1↑2↑3↑4↑5
- dejure.org Rechtsinformationssysteme GmbH: BGH, Urteil vom 20.10.2021, IV ZR 236/20. Leitsatz, Verfahrensgang und Auszüge aus den Randnummern 13 und 14, VersR 2021, 1563. Abgerufen am 24.09.2026. ↑1↑2↑3↑4↑5↑6
- Institut für Schadenverhütung und Schadenforschung der öffentlichen Versicherer (IFS): Ursachenstatistik Leitungswasserschäden 2025. Erhebungszeitraum 2016 bis 2025, S. 1 und 2. Abgerufen am 24.09.2026. ↑1↑2↑3↑4
Themen von A bis Z
Verwandte Begriffe
Schadenwissen